O II PND e a arquitetura do desenvolvimento industrial: o poder de adensar cadeias produtivas

O II Plano Nacional de Desenvolvimento (1975–1979) costuma ser lembrado pelos grandes projetos de energia, infraestrutura, siderurgia, petroquímica e bens de capital. Mas o que realmente diferenciou aquele período não foram os megaprojetos em si — foi a arquitetura institucional que os sustentava. O Brasil montou, naquele momento, um sistema capaz de transformar investimento público em capacidade produtiva nacional: bancos de fomento, empresas estatais, centros de pesquisa, instrumentos de comércio exterior, políticas de conteúdo local e, sobretudo, estruturas de coordenação como os Núcleos de Articulação com a Indústria (NAIs).
Essa engrenagem tinha um objetivo claro: adensar cadeias produtivas. Ou seja, fazer com que uma parcela crescente do que a própria industrialização demandava — máquinas, componentes, engenharia, tecnologia — fosse produzida no país. Industrializar não era apenas erguer fábricas; era construir poder produtivo doméstico.
A experiência do II PND ensina algo essencial: políticas industriais só funcionam quando existe um ator com capacidade de comando sobre a cadeia produtiva. Esse ator pode ser uma estatal, uma empresa privada nacional ou até uma multinacional — desde que opere sob condicionalidades que a obriguem a desenvolver fornecedores locais, transferir tecnologia, homologar engenharia nacional e estruturar aprendizado produtivo. Sem esse comando, instrumentos como financiamento, conteúdo local, compras públicas ou incentivos fiscais perdem grande parte de sua potência.
O Brasil perdeu esse ponto de alavancagem. A crise dos anos 1980, seguida pelas privatizações e pela abertura dos anos 1990, desmontou boa parte das empresas que exerciam esse papel de coordenação. O resultado não foi apenas a queda da participação da indústria no PIB; foi a perda da capacidade de transformar demanda em adensamento — a capacidade de converter investimento em autonomia produtiva.
Este artigo parte de uma conclusão simples, mas decisiva: onde houver empresas capazes de comandar cadeias, a política industrial deve usá‑las; onde não houver, será preciso construí‑las — estatais, privadas ou híbridas — para que o país volte a ter poder de coordenação.
Essa é a chave para interpretar o passado e enfrentar os desafios industriais do século XXI.
1. INDUSTRIALIZAR NÃO É SIMPLESMENTE AUMENTAR A PRODUÇÃO
Industrializar é mais do que erguer fábricas e exibir números crescentes de produção física. Uma economia pode produzir mais — e ainda assim não construir capacidade industrial própria. Isso acontece quando a estrutura produtiva instalada no país opera como extensão de cadeias globais comandadas no exterior.
Neste contexto, uma fábrica pode gerar empregos, exportar e movimentar a economia local, mas continuar dependente de máquinas importadas, componentes importados, engenharia estrangeira, software estrangeiro e fornecedores externos. E, sobretudo, pode depender de centros de decisão localizados fora do país. Ou seja, há produção industrial — mas não há adensamento da cadeia produtiva nacional.
É aqui que o conceito de adensamento se torna decisivo. Uma indústria verdadeiramente estruturada não se define apenas pelo produto final que entrega, mas pela capacidade de desenvolver, dentro do país:
fornecedores nacionais,
componentes e insumos críticos,
bens de capital,
engenharia e tecnologia,
serviços especializados,
pesquisa e inovação.
Quanto maior a parcela desses elos localizada domesticamente, maiores o valor agregado, o aprendizado tecnológico e a soberania produtiva.
Essa é a diferença entre ter fábricas e ter indústria.
O II PND foi desenhado exatamente para isso: não apenas expandir a produção, mas internalizar os elos da cadeia, criando capacidade produtiva nacional em cada etapa. Ele buscava transformar o Brasil de consumidor de tecnologia em produtor de tecnologia; de comprador de máquinas em fabricante de máquinas; de importador de soluções em desenvolvedor de soluções.
Essa é a lição central: industrialização sem adensamento é crescimento sem autonomia. E autonomia produtiva não nasce espontaneamente — ela precisa de coordenação, comando e estratégia.
2. O II PND COMO SISTEMA
O II PND deve ser compreendido como um sistema articulado, não como uma coleção de ações isoladas. Sua força estava na coordenação entre instrumentos diferentes — cada um com uma função específica — que juntos formavam uma arquitetura capaz de adensar cadeias produtivas. A seguir, o arranjo é apresentado por temas, explicando o papel de cada ferramenta de forma clara e direta.
2.1 Planejamento e Coordenação Estratégica
Secretaria de Planejamento da Presidência da República (SEPLAN) - ficava localizada no núcleo do Poder Executivo, com status de Ministério, respondendo diretamente ao Presidente da República; exercia a função central de planejamento e coordenação do II PND. Planejava, definia prioridades, articulava ministérios, acompanhava metas e compatibilizava investimentos públicos. Garantia de que todos os instrumentos trabalhassem na mesma direção.
Conselho de Desenvolvimento Econômico (CDE) - Era a instância superior de coordenação econômica, reunindo o Presidente da República e os principais ministros da área econômica, com possibilidade de convocação de outros ministros conforme a matéria.
2.2 Financiamento e Crédito de Longo Prazo
BNDE - O Banco Nacional de Desenvolvimento Econômico era o principal executor financeiro da política industrial. Financiava projetos de infraestrutura, bens de capital e indústria pesada, oferecendo crédito de longo prazo em escala compatível com a ambição do plano.
FINAME - financiava a compra de máquinas e equipamentos produzidos no Brasil. Ao mesmo tempo, estimulava fabricantes nacionais e compradores. Foi decisivo para o desenvolvimento da indústria de bens de capital.
2.3 Participações Acionárias e Capitalização de Empresas
EMBRAMEC - holding voltada ao setor mecânico. Capitalizava empresas nacionais por meio de participação acionária.
FIBASE - focada em insumos básicos: petroquímica, mineração, siderurgia e química. Investia para fortalecer cadeias industriais estratégicas.
IBRASA - Holding de investimentos do sistema BNDE, participava do capital de empresas consideradas estratégicas. Posteriormente, foi integrada à BNDESPAR, junto com EMBRAMEC e FIBASE.
Essas holdings ampliavam a capacidade do Estado de estruturar empresas nacionais em setores de alta complexidade.
2.4 Pesquisa, Desenvolvimento Tecnológico e Formação Científica
FINEP - financiava pesquisa, engenharia, inovação e projetos tecnológicos estratégicos. Articulava universidades e empresas, criando a base tecnológica necessária ao adensamento.
CNPq e CAPES - formavam pesquisadores, engenheiros e cientistas. Sustentavam a infraestrutura humana da industrialização.
Centros de P&D das Estatais (CENPES, CEPEL, CPqD) - desenvolviam tecnologia aplicada, financiavam pesquisa e transferiam conhecimento para fornecedores nacionais. Eram motores tecnológicos das cadeias produtivas comandadas pelas estatais.
2.5 Comércio Exterior, Exportações e Controle de Importações
CACEX - a Carteira de Comércio Exterior do Banco do Brasil administrava exportações, importações, incentivos e política cambial. Era uma agência nacional de comércio exterior, centralizada e estratégica.
BEFIEX - Programa Especial de Exportação. Concedia incentivos para empresas que investissem, exportassem e aumentassem o seu conteúdo nacional.
FINEX - financiava exportações brasileiras, complementando a CACEX.
Proteção Tarifária e Controle de Importações - tarifas, licenciamento e controle de importações permitiam o amadurecimento da indústria nacional. Eram instrumentos essenciais para criar espaço de aprendizado.
2.6 Fundos Regionais e Setoriais
FINOR - Financiava projetos industriais no Nordeste, reduzindo desigualdades regionais.
FINAM - Atraía investimentos para a Amazônia, articulando desenvolvimento produtivo.
Fundo de Marinha Mercante - financiava estaleiros, construção naval e embarcações. Foi decisivo para a indústria naval brasileira.
2.7 Empresas Estatais como âncoras das cadeias produtivas
Petrobras, Eletrobras, Telebras, Siderbrás, Nuclebrás e Vale não eram apenas produtoras de bens e serviços. Eram núcleos estruturantes de cadeias produtivas inteiras. Tinham escala, previsibilidade e capacidade de decisão — atributos raros, que permitiam transformar compras públicas em estratégia industrial. Essas empresas:
geravam demanda previsível;
coordenavam fornecedores;
financiavam engenharia nacional;
absorviam riscos;
garantiam escala;
articulavam desenvolvimento tecnológico.
E, sobretudo, mobilizavam os NAIs (Núcleos de Articulação com a Indústria) — estruturas que aproximavam estatais e fornecedores, identificavam oportunidades, desenvolviam empresas nacionais e resolviam gargalos. Eram o elo vivo entre o Estado e a indústria. A figura 1 abaixo apresenta a estrutura esquemática da arquitetura do II PND:

Figura 1 – Estrutura esquemática da arquitetura do II PND. Fonte: elaboração própria, com base na arquitetura de instrumentos do II PND descrita neste artigo.
Essa arquitetura — planejamento, financiamento, tecnologia, comércio exterior, fundos regionais e empresas âncora — é o que permitia ao II PND transformar demanda em adensamento.
3. EMPRESAS ESTATAIS E NAI: QUEM FAZIA A ARQUITETURA FUNCIONAR
O coração da arquitetura do II PND não estava apenas na multiplicidade de instrumentos financeiros, regulatórios e institucionais. O elemento decisivo era outro: o Brasil controlava os nós estratégicos de diversas cadeias produtivas, e esse comando era exercido por grandes empresas estatais capazes de organizar a demanda, definir padrões tecnológicos e coordenar fornecedores. Sem esse centro de gravidade, políticas de desenvolvimento de fornecedores tendem a ter alcance muito menor.
3.1 As estatais como núcleos de cadeias produtivas
As grandes estatais brasileiras eram núcleos estruturantes de sistemas produtivos inteiros, capazes de mobilizar fabricantes de equipamentos, prestadores de serviços especializados, engenharia, tecnologia e pesquisa. Tinham escala, previsibilidade e poder de decisão — atributos raros, que permitiam transformar compras públicas em estratégia industrial.
Quem controla a cadeia define padrões, conteúdo nacional, prioridades tecnológicas e requisitos para fornecedores. Quando o controle é externo, quem define é a multinacional — e ela opera segundo a lógica de sua cadeia global, não segundo os interesses do Brasil.
A partir dessa demanda estruturada, o Estado podia orientar o desenvolvimento de fornecedores nacionais de forma progressiva: primeiro, componentes simples, depois, produtos mais sofisticados, engenharia, tecnologia e, por fim, inovação. É assim que se constrói aprendizado industrial.
3.2 Onde a política virava execução: o papel dos NAIs
Os Núcleos de Articulação com a Indústria (NAIs) eram uma estrutura institucional criada oficialmente pelo Governo Federal em 1975, por meio do Decreto nº 76.409, com a finalidade de articular o poder de compra das empresas públicas com o desenvolvimento da indústria nacional.
O decreto estabeleceu mecanismos para que empresas públicas federais, sociedades de economia mista e suas subsidiárias dessem preferência, em suas compras e contratações, a equipamentos e bens de capital de fabricação nacional. Os NAIs funcionavam, dentro dessas organizações, como estruturas permanentes de articulação entre a demanda das grandes empresas compradoras e a capacidade produtiva existente — ou que poderia ser desenvolvida — no país.
Sua lógica era simples: transformar a necessidade de investimento de uma grande empresa estatal em uma oportunidade de desenvolvimento industrial.
demanda das estatais → NAI → identificação de fornecedores → financiamento → engenharia → desenvolvimento tecnológico → produção nacional → aumento do conteúdo nacional.
A Figura 2 sintetiza esse funcionamento e mostra a escala que a estrutura chegou a ter:

Figura 2 – O que era um Núcleo de Articulação com a Indústria (NAI): estrutura de funcionamento. Fonte: elaboração própria.
O NAI fazia a pergunta que definia a lógica dessa política industrial:
O que pode ser produzido no Brasil — e o que é necessário fazer para que uma empresa brasileira consiga fornecer?
Essa pergunta deslocava a política industrial do planejamento para a execução. Era o ponto onde a estratégia virava fábrica.
3.3 Uma rede nacional de desenvolvimento de fornecedores
A escala dessa estrutura ajuda a entender sua importância. Segundo a literatura, em 1977 já existiam 88 NAIs distribuídos pelas principais empresas estatais e sociedades de economia mista — especialmente nos setores onde o Estado tinha grande poder de compra:
energia elétrica;
petróleo e petroquímica;
telecomunicações;
siderurgia;
mineração;
transportes;
bens de capital.
Exemplos de atuação:
Eletrobras: turbinas, geradores, transformadores, equipamentos de transmissão.
Petrobras: válvulas, tubulações, máquinas, serviços especializados, engenharia.
Telebras: centrais telefônicas, sistemas de transmissão, cabos, componentes eletrônicos.
Siderbrás e Vale: máquinas industriais, equipamentos de mineração, sistemas de processamento.
O padrão era sempre o mesmo: grandes investimentos públicos geravam demanda; os NAIs transformavam essa demanda em capacidade produtiva nacional. Eles eram o elo vivo entre o Estado e a indústria — o mecanismo que convertia poder de compra em aprendizado produtivo.
4. OS INSTRUMENTOS CONTINUAM IMPORTANTES — MAS PRECISAM SER ATUALIZADOS
A lógica sistêmica do II PND permanece válida: articular demanda, financiamento, tecnologia, política comercial, formação de capacidades e coordenação estatal. O que mudou não foi a importância desses instrumentos, mas o contexto tecnológico, regulatório e geopolítico em que eles operam. Por isso, o desafio atual não é “voltar ao II PND”, e sim atualizar suas funções para o século XXI.
O que significa atualizar instrumentos
Atualizar instrumentos implica reposicionar suas funções dentro da lógica sistêmica:
Planejamento precisa coordenar projetos estratégicos nacionais: transição energética, mobilidade elétrica, semicondutores, saúde, defesa, digitalização industrial.
Financiamento precisa induzir transformação tecnológica, não apenas expansão de capacidade instalada. Hoje, o gargalo não é montar fábricas, mas dominar tecnologias críticas em setores estratégicos priorizados.
Desenvolvimento de fornecedores precisa focar em certificações, propriedade intelectual, engenharia digital, integração a plataformas e padrões internacionais. Cadeias globais são mais complexas e exigem competências que não existiam nos anos 1970.
Tecnologia e inovação precisam operar em ecossistemas — universidades, startups, empresas, centros de P&D — e não em estruturas isoladas. O modelo linear (pesquisa → desenvolvimento → produção) não gera efetividade real.
Compras públicas precisam ser orientadas por vetores estratégicos e por metas tecnológicas. Não basta comprar “produto nacional”; é preciso comprar “solução que desenvolva capacidade nacional”.
Política comercial precisa atuar em padrões técnicos, requisitos regulatórios, certificações e defesa comercial — áreas que hoje definem quem participa das cadeias globais.
Em outras palavras: os instrumentos continuam relevantes, mas só funcionam quando há um ator capaz de coordená-los e transformá-los em estratégia. Essa é a ponte para o diagnóstico da seção seguinte: o Brasil perdeu grande parte das empresas que exerciam esse papel.
5. O QUE O BRASIL PERDEU: EMPRESAS NACIONAIS LÍDERES E CAPACIDADE DE COMANDO
A crise dos anos 1980, seguida pela mudança de orientação econômica, pelas privatizações e pela abertura comercial dos anos 1990, desmontou o arranjo institucional que sustentava o adensamento das cadeias produtivas brasileiras. O país não perdeu apenas instrumentos — perdeu os atores capazes de coordená-los.
O resultado foi estrutural: o Brasil perdeu grande parte das empresas com poder de comando sobre cadeias produtivas estratégicas. Sem esse comando, a política industrial perdeu sua principal alavanca: a capacidade de transformar demanda em aprendizado produtivo e tecnológico, produzindo desindustrialização.
A dimensão da desindustrialização: o Gráfico 1 mostra a trajetória da participação da indústria de transformação no PIB brasileiro desde 1985, ano em que ela atingiu 35,9% a preços correntes. A queda é expressiva, mas duas ressalvas são necessárias. Primeiro, a série a preços correntes exagera a perda, porque os preços industriais subiram mais do que o deflator do PIB no período de industrialização mais intensa; a preços constantes, o pico foi de cerca de 20%, segundo a FGV/IBRE. Segundo, a série combina metodologias distintas do IBGE, com quebras entre revisões das Contas Nacionais. A trajetória tampouco é monotônica: houve recuperação até 2004 e novo mínimo em 2020–2021. Ainda assim, mesmo a preços constantes, o quadro é de forte perda de participação.

Gráfico 1 – Participação da indústria de transformação no PIB brasileiro (%), 1985–2024.
5.1 O que significa “comandar a cadeia”
Comandar uma cadeia produtiva não é ser dono de todas as fábricas. É controlar os elos decisórios que definem o funcionamento da cadeia. Isso envolve:
especificar tecnologias e padrões;
homologar fornecedores;
decidir onde comprar;
orientar engenharia e P&D;
assumir riscos tecnológicos;
registrar propriedade intelectual;
coordenar integração entre plantas e países;
definir requisitos regulatórios e técnicos.
Essas funções determinam quem aprende, quem investe, quem inova e quem acumula capacidades. Quando exercidas por empresas nacionais — estatais ou privadas — estruturam cadeias produtivas brasileiras. Quando exercidas por multinacionais sem condicionalidade, estruturam cadeias globais — e o Brasil vira apenas local de produção.
5.2 De empresas líderes nacionais a filiais de multinacionais
Nas últimas décadas, a política de construção de cadeias produtivas nacionais do II PND foi substituída por um modelo baseado em:
atração de investimentos;
incentivos fiscais;
disputa por fábricas;
promessas de emprego e produção.
O problema não é atrair investimentos. O problema é que a atração de investimentos não cria, por si só, empresas líderes nacionais. Quando a planta pertence a uma corporação global, o comando da cadeia está fora do país. A fábrica opera aqui, mas decide fora.
O país troca incentivos fiscais por empregos industriais, mas não constrói autonomia produtiva. A fábrica existe; a cadeia não. Quando não existem mecanismos que vinculem o investimento ao desenvolvimento de capacidades locais, alguns desses efeitos podem ocorrer:
fornecedores nacionais podem não ser homologados;
componentes nacionais podem não ser comprados;
engenharia local pode não ser utilizada;
tecnologia desenvolvida no país pode não ser incorporada;
conhecimento acumulado pode não se transformar em capacidade produtiva.
O país passa a depender da conveniência das corporações globais. Quando essa conveniência não existe, o esforço público pode se perder.
A perda de peso da indústria de transformação vem acompanhada de reprimarização na pauta de exportações: o Gráfico 2 mostra que a participação da transformação caiu de 82,9% em 1998 para 55,9% em 2024, enquanto a extrativa e a agropecuária ganharam peso. Duas ressalvas de interpretação são necessárias. Primeiro, 1998 é o início da série e a própria FGV/IBRE atribui parte do movimento aos choques de preços e ao aumento de volumes de commodities nos anos 2000; a comparação entre dois pontos não separa o efeito de preços do efeito estrutural. Segundo, a participação da transformação recuperou-se de 53,4% em 2023 para 55,9% em 2024 (FGV/IBRE, 2025). Além disso, parte relevante do avanço da extrativa vem do petróleo e do minério, setores em que existem, ou existiram, grandes empresas líderes: ter âncora em um setor não garante, por si, adensamento manufatureiro a jusante, o que reforça a necessidade de política deliberada para esse fim.

Gráfico 2 – Participação por setor de origem nas exportações brasileiras, 1998 e 2024.
5.3 O problema não é a multinacional, é a ausência de condicionalidade
É fundamental fazer uma ressalva clara: o problema não é a presença de multinacionais no Brasil. Empresas estrangeiras podem trazer capital, tecnologia, acesso a mercados, empregos, produtividade e conhecimento gerencial. Elas podem ser parceiras valiosas de uma estratégia nacional de desenvolvimento. O ponto crítico é outro: atração de investimento estrangeiro não é, por si só, uma política industrial.
Uma multinacional pode instalar uma fábrica no país e gerar benefícios imediatos — produção, emprego, arrecadação. Mas isso não garante que ela contribuirá para o adensamento da cadeia produtiva brasileira. A empresa pode operar como extensão de sua cadeia global, mantendo fornecedores, engenharia, tecnologia e propriedade intelectual fora do país. Nesse caso, o Brasil recebe a planta, mas não recebe a cadeia.
Por isso, o objetivo de uma política industrial não deveria ser apenas atrair fábricas. Deveria ser criar condicionantes para que o investimento estrangeiro acesse o mercado brasileiro, gerando externalidades positivas: desenvolvimento de fornecedores locais, transferência de conhecimento, ampliação da engenharia doméstica, geração de inovação e integração de empresas brasileiras às cadeias globais. Quando isso não acontece, o país corre o risco de permanecer apenas como local de produção — sem construir capacidade produtiva autônoma.
Multinacionais podem ser excelentes parceiras, desde que inseridas em um ambiente institucional que as incentive — ou obrigue — a contribuir para o desenvolvimento nacional. Sem esse ambiente, a política industrial se reduz a uma política de atração de plantas, e plantas isoladas não constroem cadeias produtivas. O desafio brasileiro não é afastar multinacionais, mas garantir que sua presença fortaleça empresas nacionais capazes de comandar cadeias de valor.
6. QUANDO NÃO EXISTE UMA EMPRESA NACIONAL ÂNCORA: O CASO AUTOMOTIVO
A lógica do II PND dependia da existência de empresas nacionais — estatais ou privadas — capazes de exercer comando sobre cadeias produtivas. Sem esse ator, instrumentos como financiamento, conteúdo local ou compras públicas perdem grande parte de sua capacidade de transformar demanda em adensamento.
O setor automotivo brasileiro é um importante caso histórico, uma vez que conseguiu promover adensamento mesmo sem ter empresa âncora nacional. Desde sua formação, a indústria automotiva brasileira foi organizada por montadoras multinacionais, que definem:
tecnologia dos veículos;
arquitetura dos sistemas;
fornecedores globais;
padrões de engenharia;
centros de P&D;
propriedade intelectual;
integração das plantas ao sistema mundial da corporação.
Grande parte dessas decisões estratégicas é tomada fora do país. A planta brasileira executa — mas não comanda.
6.1 A exceção histórica: adensamento via condicionalidade
O Brasil conseguiu adensar a cadeia automotiva entre os anos 1950 e 1980. Como isso foi possível sem empresa âncora nacional? Porque havia condicionalidade forte.
O GEIA (Grupo Executivo da Indústria Automobilística), criado em 1956, estabeleceu:
conteúdo local obrigatório;
metas de nacionalização;
cronogramas de substituição de importações;
exigências de investimento;
padronização de componentes;
regras claras para fornecedores nacionais.
Esse arranjo permitiu o surgimento de uma indústria de autopeças de capital nacional, que se tornou uma das mais robustas do país. Ou seja:
O setor automotivo adensou não porque tinha empresa âncora nacional, mas porque tinha condicionalidade forte.
O Gráfico 3 abaixo mostra o déficit da balança comercial de autopeças do país nos 12 meses, entre 08/2025 e 08/2026. O valor do déficit comercial chegou a US$ 15,3 bilhões em 08/2026. Esse resultado é compatível com a perda de densidade produtiva discutida nesta seção.

Gráfico 3 – Balança comercial brasileira de autopeças, acumulada em 12 meses (ago. 2025–ago. 2026).
Quando a condicionalidade desapareceu, o adensamento desapareceu junto. Por outro lado, se o processo tivesse desenvolvido montadoras de capital nacional, essa perda teria sido minimizada.
6.2 A desnacionalização dos anos 1990: quando o comando externo prevalece
Nos anos 1990, com a abertura comercial e a mudança de orientação econômica, o setor automotivo passou por três transformações simultâneas:
Queda das exigências de conteúdo local.
Integração das montadoras às suas cadeias globais de suprimento.
Desnacionalização acelerada da indústria de autopeças.
Sem condicionalidade, o comando externo prevaleceu. E quando o comando está fora, a cadeia se reorganiza segundo a lógica global da corporação — não segundo os interesses do país. O resultado foi claro:
fornecedores nacionais perderam espaço;
componentes passaram a ser importados;
engenharia local perdeu relevância;
centros de decisão permaneceram no exterior.
O Brasil manteve as fábricas — mas perdeu a cadeia.
6.3 A implicação estratégica: comando ou condicionalidade
O caso automotivo revela uma lição central para a política industrial contemporânea:
Quando não existe uma empresa nacional capaz de comandar a cadeia, a política industrial precisa criar condicionalidades fortes.
Sem comando ou condicionalidade, o país fica preso ao papel de hospedeiro de fábricas — e fábricas isoladas não constroem autonomia produtiva. Essa é a diferença entre:
ter produção,
ter tecnologia,
ter cadeia,
e ter comando.
O Brasil tem produção automotiva. Tem uma cadeia parcial. Mas não tem comando. E sem comando, o adensamento não se sustenta.
O caso de aquisição dos caças Gripen pela Força Aérea Brasileira mostra como a condicionalidade em uma aquisição pública pode ser transformada em instrumento de desenvolvimento de capacidades nacionais quando existe cooperação industrial, transferência de tecnologia e participação efetiva da indústria brasileira.

Figura 3 - Gripen E produzido no Brasil: transferência de tecnologia, cooperação industrial e construção de capacidade nacional. Foto: Gerson Akira Fujiki / Embraer (2026) - Disponível em: <Embraer Media Center>
7. CEITEC: QUANDO EXISTE TECNOLOGIA, MAS A CADEIA É INSUFICIENTE
O CEITEC (Centro Nacional de Tecnologia Eletrônica Avançada S.A.), estatal sediada em Porto Alegre e criada em 2008, projeta e fabrica circuitos integrados, com aplicações como rastreamento animal e identificação pessoal. A empresa foi reativada em novembro de 2023, após quase três anos de paralisia, e passa por reestruturação. Em dezembro de 2024, o governo federal anunciou R$ 220 milhões para a produção de chips de carbeto de silício (SiC), usados em equipamentos de geração de energia solar e eólica, veículos elétricos e híbridos e equipamentos médicos. Em agosto de 2026, a instalação dos equipamentos já alcançava cerca de 50% de execução física.
O caso mostra um problema diferente daquele observado no setor automotivo. No setor automotivo, o Brasil possui uma cadeia produtiva ampla, mas os principais centros de decisão pertencem a corporações estrangeiras. Nos semicondutores, o Brasil mantém uma capacidade tecnológica e produtiva estratégica, ainda em reconstrução, mas não possui uma cadeia nacional de consumidores suficientemente desenvolvida para gerar a escala e a demanda necessárias à sua consolidação.
A conclusão não é abandonar o CEITEC. É exatamente o contrário: o CEITEC precisa ser apoiado, modernizado e levado adiante. Mas seu desenvolvimento não poderá depender apenas de investimentos na própria empresa. Será necessário construir, simultaneamente, o mercado brasileiro capaz de consumir seus produtos.
Esse é o ponto central: uma empresa de semicondutores não se viabiliza apenas porque consegue fabricar chips. Ela precisa de clientes, aplicações, escala, aprendizado e integração com empresas que utilizem seus componentes. Sem essa cadeia a jusante, a capacidade tecnológica permanece limitada em sua capacidade de gerar escala industrial.

Figura 4 – Semicondutores: capacidade tecnológica só se transforma em capacidade industrial quando integrada a uma cadeia produtiva. Imagem de Joe por Pixabay.
Por isso, o desafio da política industrial brasileira é duplo: fortalecer o CEITEC como empresa estratégica e, ao mesmo tempo, desenvolver o conjunto de empresas e aplicações nacionais que possa consumir semicondutores produzidos no país.
7.1 A pergunta decisiva: quem vai comprar esse chip?
Suponha que o CEITEC desenvolva um semicondutor competitivo, funcional e alinhado às necessidades do mercado global. Isso é difícil, valioso e raro. Mas imediatamente surge a pergunta que define o destino da tecnologia:
Quem vai comprar esse chip?
Essa pergunta não é retórica. Ela revela a dependência estrutural entre tecnologia e cadeia produtiva.
7.2 Tecnologia precisa de cadeia a jusante
Semicondutores não são produtos finais. Eles são insumos. Para existir mercado, é necessário que empresas a jusante — fabricantes de produtos que incorporam chips — demandem esse componente. Isso inclui:
eletrônica de potência (inversores para energia solar e eólica, veículos elétricos e híbridos), que é o foco da atual reestruturação da empresa;
laptops e computadores;
celulares e dispositivos móveis;
eletrodomésticos;
automação industrial;
equipamentos médicos;
telecomunicações;
sistemas embarcados;
eletrônica automotiva;
sensores e dispositivos IoT.
O Gráfico 4 mostra o enorme déficit na balança comercial brasileira de produtos eletroeletrônicos, que inclui semicondutores, o que demonstra a importância de iniciativas que reforcem a presença desta indústria no Brasil. No acumulado de janeiro a agosto de 2026, a balança comercial destes produtos registrou déficit de US$ 30,67 bilhões, 14% acima do apontado no mesmo período de 2025 (US$ 26,94 bilhões).

Gráfico 4 – balança comercial brasileira de produtos eletroeletrônicos.
Esses setores formam a cadeia que consome semicondutores. Se essa cadeia não existe, ou se é comandada por empresas globais com fornecedores já definidos, a tecnologia nacional não encontra porta de entrada. A orientação recente do CEITEC para o carbeto de silício aproxima a empresa de segmentos ligados à transição energética, nos quais o país tem empresas com demanda potencial; a questão passa a ser se essa demanda pode ser organizada de forma estruturada.
7.3 Sem cadeia a jusante, não há mercado nem aprendizado
Em setores tecnológicos estratégicos, o Estado pode exercer papel decisivo não apenas como financiador, mas como criador de demanda. Essa função é especialmente importante quando uma tecnologia nacional ainda não possui escala suficiente para competir em cadeias globais já estruturadas.
No caso dos semicondutores, o Governo brasileiro pode utilizar suas próprias necessidades tecnológicas para criar mercados iniciais para empresas nacionais. Sistemas de identificação, rastreabilidade, documentos de segurança, equipamentos públicos, sistemas financeiros e outras aplicações de interesse estratégico podem funcionar como mercados âncora para componentes desenvolvidos e produzidos no país.
O objetivo não é proteger indefinidamente um fornecedor nacional da competição. É criar condições para que ele alcance escala, acumule experiência, aperfeiçoe seus produtos e consiga, posteriormente, disputar mercados mais amplos.
Essa é a mesma lógica estrutural que estava presente nos NAIs: transformar uma demanda organizada em instrumento de desenvolvimento de fornecedores e de capacidades nacionais. A diferença é que, no caso dos semicondutores, o desafio começa ainda antes: é preciso construir e ampliar a própria demanda nacional capaz de sustentar a cadeia.
A dinâmica é simples:
Demanda estruturante → escala → aprendizado → desenvolvimento tecnológico → competitividade → novos mercados
Sem empresas que demandem o chip:
não há escala de produção;
sem escala, não há aprendizado industrial;
sem aprendizado, não há evolução tecnológica;
sem evolução, o produto não se sustenta.
Isso não é apenas falta de demanda genérica: as empresas que consomem semicondutores (eletrônica, telecom, automotivo, equipamentos médicos) operam dentro de cadeias globais com:
fornecedores homologados;
padrões técnicos definidos;
contratos internacionais;
plataformas de engenharia integradas;
requisitos de certificação complexos.
Para elas, mudar de fornecedor não é apenas uma decisão técnica. É uma decisão estratégica que envolve risco, compatibilidade, propriedade intelectual e integração com centros de engenharia localizados fora do país. Por isso, a tecnologia nacional não entra automaticamente na cadeia. O Brasil pode desenvolver semicondutores, mas se não controlar — ou ao menos influenciar — as cadeias que consomem semicondutores, a tecnologia não será incorporada.
8. A EXPERIÊNCIA CHINESA: CONSTRUINDO EMPRESAS E CAPACIDADES DENTRO DAS CADEIAS
A trajetória chinesa é um dos exemplos mais claros de como um país pode usar poder dentro das cadeias produtivas para transformar acesso ao mercado em aprendizado, aprendizado em inovação e inovação em soberania tecnológica. Não é uma história de “milagre”, mas de estratégia: criar condições para que empresas nacionais acumulem capacidades dentro das cadeias, até que possam disputar a fronteira tecnológica.
8.1 Acesso ao mercado e aprendizado
Durante décadas, a China tratou seu mercado interno como ativo estratégico. O princípio era simples: quem quisesse acessar o mercado chinês teria de contribuir para o aprendizado industrial doméstico. Isso se traduziu em instrumentos como:
joint ventures obrigatórias com participação chinesa relevante;
exigências de produção local;
abertura de centros de engenharia no país;
formação de fornecedores nacionais;
políticas de conteúdo local;
exigência de integração com empresas chinesas.
As regras variavam por setor, mas a lógica era constante: participar da cadeia chinesa exigia fortalecer a capacidade produtiva chinesa. O resultado não foi apenas produção doméstica. Foi aprendizado industrial:
acesso ao mercado → produção local → absorção tecnológica → desenvolvimento de fornecedores → engenharia nacional
Esse processo permitiu que empresas chinesas observassem tecnologias, aprendessem processos, acumulassem escala e desenvolvessem capacidades organizacionais — o pré-requisito para qualquer salto tecnológico.
8.2 O papel das joint ventures
As joint ventures não foram o único instrumento, mas foram um dos mais importantes. Elas criaram um ambiente em que:
empresas chinesas aprendiam engenharia, processos e padrões;
fornecedores locais eram homologados;
centros de P&D eram integrados;
conhecimento circulava dentro do país.
Estudos recentes mostram que o ganho de qualidade das empresas chinesas associadas a JVs foi modesto, mas consistente — e maior do que o ganho obtido apenas pela presença de multinacionais sem condicionalidade. Ou seja:
A JV não substitui o comando nacional, mas pode criar um caminho para que ele emerja.
E foi exatamente isso que aconteceu.
8.3 Da absorção tecnológica à inovação
A inovação chinesa não surgiu do nada. Ela foi consequência da acumulação de capacidades construída ao longo de décadas. A trajetória seguiu o caminho descrito pela literatura sobre catching up:
copiar → adaptar → aperfeiçoar → desenvolver → inovar
Esse processo não é sinal de atraso; é sinal de maturação industrial. Ao participar das cadeias globais em condições negociadas, as empresas chinesas:
absorveram tecnologia estrangeira;
desenvolveram engenharia própria;
formaram fornecedores locais;
dominaram processos produtivos;
acumularam escala;
reduziram dependências externas.
Com o tempo, deixaram de ser meras absorvedoras e passaram a disputar a fronteira tecnológica — em telecomunicações, energia, veículos elétricos, baterias, equipamentos industriais, plataformas digitais. Em semicondutores, o avanço é real, mas o país ainda enfrenta limitações importantes, sobretudo em equipamentos e ferramentas de fabricação.
A lição é direta: inovação é o estágio final de um processo de aprendizado industrial, e esse processo só ocorre quando o país tem poder dentro das cadeias produtivas.
8.4 O surgimento de empresas líderes nacionais
A partir dos anos 2000, empresas chinesas começaram a disputar espaço com as multinacionais — e, em alguns casos, ultrapassá-las. O mais interessante é que muitos dos campeões nacionais surgiram fora das JVs, como BYD, Geely e Chery. Isso reforça um ponto importante:
as JVs foram um mecanismo de aprendizado;
o aprendizado permitiu o surgimento de empresas nacionais;
as empresas nacionais passaram a comandar suas próprias cadeias.
A China não criou campeões nacionais por decreto. Criou condições para que eles emergissem.
8.5 A disputa pela fronteira tecnológica
Quando um país passa a disputar a fronteira tecnológica, a natureza da competição muda. Deixa de ser comercial e passa a ser tecnológica e geopolítica.
A China vive essa transição. As restrições impostas pelos Estados Unidos — em semicondutores, máquinas de litografia, plataformas digitais e componentes críticos — são justificadas por Washington por razões de segurança nacional. Na perspectiva de Ha-Joon Chang, podem também ser lidas à luz do conceito de “chutar a escada”: quem chegou primeiro tenta impedir que outros repitam o caminho. As duas leituras não são excludentes, e o debate sobre motivações e eficácia dessas medidas permanece aberto.
A reação chinesa, no entanto, sugere a profundidade das capacidades acumuladas. As restrições externas têm estimulado:
substituição tecnológica doméstica;
aceleração de P&D nacional;
fortalecimento de empresas locais;
redução da vulnerabilidade externa.
O país responde às restrições avançando, não recuando. Isso é soberania tecnológica construída ao longo de décadas de aprendizado.
O Gráfico 5 mostra a evolução da participação de produtos de alta tecnologia nas exportações manufaturadas chinesas: de cerca de 6% em 1992 para um pico de cerca de 33% em meados dos anos 2000, com estabilização entre aproximadamente 24% e 27% desde então, e um pico isolado de cerca de 31% em 2020.
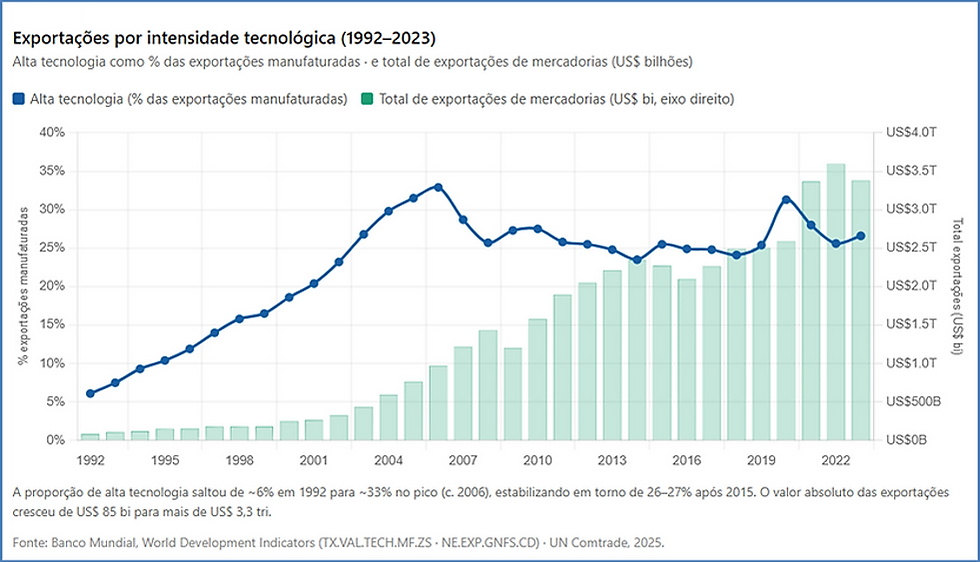
Gráfico 5 – Exportações chinesas por intensidade tecnológica (1992–2023): alta tecnologia como % das exportações manufaturadas e total de exportações de mercadorias (US$ bilhões).
A China não disputa a fronteira tecnológica em todos os segmentos — mas disputa em vários. E disputa porque construiu, ao longo de décadas, capacidade de comando dentro de suas cadeias produtivas.
8.6 Estado e mercado não são uma escolha binária
A experiência chinesa mostra que política industrial não é uma disputa entre Estado e mercado. A China construiu um ecossistema que combina:
grandes empresas estatais com poder de coordenação;
empresas privadas altamente competitivas;
universidades e institutos de pesquisa;
bancos estatais e fundos de investimento;
governos locais com autonomia para implementar políticas;
multinacionais operando sob regras que favorecem o aprendizado doméstico.
Nesse arranjo, o Estado não substitui o setor privado — orienta o sistema, enquanto empresas privadas competem e inovam. O que importa não é a natureza jurídica da empresa, mas quem tem capacidade real de decisão dentro da cadeia produtiva: algum ator nacional, estatal ou privado, precisa ser capaz de especificar produtos, homologar fornecedores, definir padrões e assumir riscos tecnológicos.
8.7 A lição para o Brasil
A experiência chinesa mostra que:
acesso ao mercado tende a gerar aprendizado quando há poder dentro da cadeia;
aprendizado só vira inovação quando empresas nacionais acumulam capacidades;
inovação só sustenta soberania quando o país controla tecnologias críticas.
A China não inovou apenas porque “investiu em tecnologia”. Inovou porque construiu empresas nacionais capazes de aprender dentro das cadeias — e, depois, capazes de comandá-las. Essa é a diferença entre política industrial com alavanca e política industrial sem alavanca.
9. RECONSTRUIR EMPRESAS LÍDERES PARA ADENSAR CADEIAS
A discussão sobre política industrial costuma se concentrar em instrumentos: financiamento, inovação, compras públicas, conteúdo local, política comercial. Mas instrumentos não comandam cadeias. Cadeias são comandadas por empresas líderes — aquelas que definem padrões, organizam demanda, coordenam fornecedores, investem em engenharia, assumem riscos tecnológicos e se internacionalizam. E, sem comando, não há adensamento produtivo.
9.1 O papel das empresas líderes
Empresas líderes são o centro organizador das cadeias produtivas. A seção 5.1 já detalhou o que significa exercer esse comando; no plano das empresas, isso se traduz em três frentes que merecem destaque: criar mercados e estruturar demanda, influenciar regulações e padrões técnicos do setor, e internacionalizar-se para ampliar escala e acesso ao conhecimento.
Essas funções não são acessórias. São os mecanismos que transformam instrumentos públicos em capacidade produtiva. Sem empresas líderes nacionais, o Estado pode financiar fornecedores, apoiar a inovação e formar engenheiros — mas o retorno para a cadeia produtiva brasileira tende a ser muito menor.
9.2 O que fazer quando não existe uma empresa líder? Construí-la — ou condicionar quem entra
Quando não existe empresa âncora, a primeira via é construí-la, sem excluir a condicionalidade do investimento estrangeiro. A pergunta que resta é como — e é isso que muda de setor para setor.
Construir não significa estatizar tudo. Significa criar capacidade nacional de comando. Isso pode ocorrer por múltiplos caminhos:
fortalecer empresas existentes com financiamento, tecnologia e demanda estruturante;
capitalizar empresas estratégicas para que possam assumir riscos e escalar;
consolidar empresas nacionais para ganhar porte e capacidade de coordenação;
formar joint ventures que assegurem participação decisória e transferência de capacidades;
condicionar o acesso ao mercado a compromissos verificáveis de desenvolvimento de fornecedores, engenharia local e transferência de capacidades;
adquirir tecnologia crítica e internalizar engenharia;
usar compras públicas orientadas por projetos estratégicos para criar mercados estruturantes;
apoiar internacionalização para ampliar escala e acesso a conhecimento;
criar demanda organizada que permita desenvolver fornecedores nacionais;
participar acionariamente de empresas-chave quando necessário;
desenvolver propriedade intelectual nacional em etapas críticas da cadeia.
O instrumento específico varia por setor. O objetivo é sempre o mesmo: garantir que exista capacidade nacional de comando sobre a cadeia — ou, quando ela ainda não existe, que o investimento que entra contribua para construí-la.
9.3 Onde existe empresa âncora: exemplos contemporâneos
Em setores onde o Brasil possui empresas líderes — estatais ou privadas — o mecanismo equivalente aos NAIs continua sendo plenamente aplicável. O papel da política industrial é acelerar essa coordenação, conectando demanda estruturante a fornecedores nacionais.
Exemplos contemporâneos:
Petróleo e gás - Petrobras → demanda contínua → fornecedores nacionais → equipamentos complexos → engenharia avançada → tecnologia → exportação.
Defesa - empresa líder (Embraer Defesa) → fornecedores especializados → eletrônica → materiais avançados → sistemas integrados.
Transição energética - empresas de energia → equipamentos → componentes → armazenamento → eletrônica de potência → tecnologia nacional.
Nesses casos, o mecanismo NAI — ou sua versão moderna — tem condições de funcionar porque existe quem comande a cadeia.
10. UMA NOVA ARQUITETURA PARA O BRASIL
A política industrial brasileira precisa mudar de pergunta. Durante décadas, a pergunta dominante foi:
“Como convencer uma empresa a investir no Brasil?”
A pergunta correta é outra:
“Como utilizar cada investimento para ampliar a capacidade produtiva e tecnológica brasileira?”
A primeira trata o investimento como fim. A segunda trata o investimento como meio. E essa diferença muda toda a arquitetura da política industrial.
10.1 Investimento é meio; capacidade nacional é fim
O Brasil atraiu investimentos, ofereceu incentivos fiscais, disputou fábricas e ampliou produção. Mas não reconstruiu cadeias produtivas na mesma medida: o desenvolvimento de fornecedores nacionais, o acúmulo de engenharia, tecnologia e inovação ficaram aquém do necessário. O motivo, na leitura deste artigo, é que atração de plantas não substitui comando da cadeia.
Quando o comando está no exterior, padrões tecnológicos, fornecedores, engenharia, P&D e propriedade intelectual são todos definidos fora do país.
10.2 O Estado coordenador do século XXI
Reconstruir essa capacidade não significa repetir o Estado empresarial dos anos 1970. Significa construir um Estado coordenador, capaz de mobilizar:
empresas públicas e privadas;
bancos de desenvolvimento;
fundos estratégicos;
universidades e centros de pesquisa;
governos locais;
investidores institucionais;
instrumentos contemporâneos de política industrial.
Esse Estado coordenador não produz tudo. Ele organiza demanda, define prioridades, cria mercados estruturantes e coordena cadeias produtivas.
10.3 O centro da nova arquitetura: empresas líderes nacionais
Instrumentos rendem muito menos sem empresas nacionais capazes de comandar cadeias. Por isso, a nova arquitetura precisa colocar no centro a reconstrução de empresas líderes brasileiras — exercendo as funções de especificar produtos e tecnologias, homologar fornecedores, definir padrões técnicos, investir em engenharia e assumir os riscos que vêm com isso.
Sem essas empresas, a política industrial se reduz a incentivos dispersos, sem alavanca estrutural.
CONCLUSÃO — RECONSTRUIR CAPACIDADE NACIONAL É A CONDIÇÃO PARA VOLTAR A TER INDÚSTRIA
A experiência do II PND mostra que desenvolvimento industrial não nasce de instrumentos isolados, mas de uma arquitetura capaz de transformar demanda em capacidade produtiva nacional. O Brasil já operou um sistema integrado no qual planejamento estatal, empresas estruturantes, articulação com fornecedores, financiamento de longo prazo, apoio tecnológico e formação de quadros convergiam para um objetivo claro: adensar cadeias produtivas e construir autonomia industrial. Essa lógica — e não os instrumentos específicos dos anos 1970 — é a lição histórica que permanece atual.
O elo perdido do Brasil contemporâneo é a erosão da capacidade nacional de comando sobre cadeias estratégicas. Sem esse comando, políticas de crédito, inovação ou desenvolvimento de fornecedores sustentam fábricas, mas não constroem cadeias. A experiência internacional reforça esse ponto: não basta atrair plantas; é preciso formar atores nacionais capazes de aprender, absorver, decidir e disputar posições nas cadeias globais. Desenvolvimento industrial é, antes de tudo, construção de poder de coordenação.
Por isso, a política industrial do século XXI precisa recuperar essa capacidade de organizar cadeias produtivas. Isso significa identificar onde ainda existe — ou onde pode ser reconstruído — poder nacional de decisão sobre padrões tecnológicos, fornecedores, engenharia e P&D. No automotivo, o país tem cadeia, mas não controla seus principais elos; no CEITEC, tem tecnologia estratégica, mas não tem a cadeia de consumidores que lhe dê escala. Em ambos os casos, a tarefa é a mesma: articular empresas, demanda, financiamento, tecnologia e Estado para transformar capacidade potencial em capacidade industrial efetiva. É essa lógica sistêmica — e não nostalgia — que pode permitir ao Brasil voltar a ter indústria de verdade, não apenas fábricas.
Marcelo Lopes
Engenheiro Mecânico e Mestre em Engenharia de Produção. Atuou na formulação e gestão de políticas públicas nas áreas de ciência, tecnologia, inovação e desenvolvimento produtivo. Escreve sobre política industrial e estratégia tecnológica.
Fontes:
Sobre o II PND e os NAIs
VERMULM, Roberto. O poder de compra do Estado e o desenvolvimento tecnológico: a experiência dos NAIs. São Paulo: Edusp, 1993.
BRASIL. Decreto nº 76.409, de 9 de outubro de 1975. Institui os Núcleos de Articulação com a Indústria (NAI).
ALMEIDA, Fernando Lopes de. A indústria de bens de capital no período 1956-78: uma síntese das evidências. Revista Brasileira de Economia, Rio de Janeiro, v. 35, n. 4, p. 387-422, out./dez. 1981.
Sobre desindustrialização e comércio exterior
FUNDAÇÃO GETULIO VARGAS – FGV/IBRE. Indústria de transformação brasileira: à beira da extinção. 2024.
FUNDAÇÃO GETULIO VARGAS – FGV/IBRE. A indústria de transformação e sua contribuição para o superávit da balança comercial. 2024.
FUNDAÇÃO GETULIO VARGAS – FGV/IBRE. A balança comercial de 2024 e as incertezas para 2025. 2025.
UNITED NATIONS. UN Comtrade Database. 2025.
SINDIPEÇAS – Sindicato Nacional da Indústria de Componentes para Veículos Automotores. Boletins de balança comercial de autopeças. 2025–2026.
Sobre o CEITEC
MINISTÉRIO DA CIÊNCIA, TECNOLOGIA E INOVAÇÃO – MCTI. MCTI anuncia investimento de R$ 220 milhões na CEITEC para produção de semicondutores. 5 dez. 2024.
GRUPO CHIRU. CEITEC recebe R$ 220 milhões para ampliar produção de chips em Porto Alegre. 18 ago. 2026.
BRASIL. Decreto nº 11.768, de 1º de novembro de 2023. Dispõe sobre a reversão do processo de liquidação da CEITEC e sua retomada operacional.
Sobre o setor automotivo
SHAPIRO, Helen. Engines of Growth: The State and Transnational Auto Companies in
Brazil. Cambridge: Cambridge University Press, 1994.
BRASIL. Decreto nº 39.412, de 16 de junho de 1956. Cria o Grupo Executivo da Indústria Automobilística (GEIA).
Sobre a experiência chinesa
CHANG, Ha-Joon. Kicking Away the Ladder: Development Strategy in Historical Perspective. London: Anthem Press, 2002.
NAUGHTON, Barry. The Chinese Economy: Adaptation and Growth. 2. ed. Cambridge, MA: MIT Press, 2018.
CENTER FOR STRATEGIC AND INTERNATIONAL STUDIES – CSIS. Balancing the Ledger: Export Controls on U.S. Chip Technology to China. 2024.
BANCO MUNDIAL. High-technology exports (% of manufactured exports) – China. 2025.


Comentários